「50代から高配当株を始めるのは、もう遅いでしょうか」
投資の記事は、若い人に向けたものが多いですよね。
「2~30年かけてコツコツ」と言われると、50代の自分は乗り遅れた気がしてしまう。
その気持ちは、よく分かります。
正直にお伝えすると、私自身は「遅い」とは思いませんでした。
私が米国の高配当ETF(配当を出す会社の株を、たくさんまとめて持てる商品)を持ち始めたのは50歳のときです。
日本の高配当株を買い始めたのは55歳でした。
ただ、この記事でお伝えしたいのは「遅くないですよ」という励ましではありません。
もっと手前にある、大事な問いです。
「遅いかどうか」より、大事なこと
50代は「増やす」と「受け取る」、どちらが自分に合うのかを考え始めるのにちょうどいい時期です。
高配当株は、「受け取る」の手段のひとつになります。
高配当株投資とは、配当(会社が利益の一部を株主に分けてくれるお金)を多めに出す株を持ち、定期的に配当を受け取っていく方法です。
「遅いですか?」という問いに、私は「遅くありません」と答えます。
でも、もっと大事なのは始める時期ではなく、何のために持つのかだと思っています。
私が「受け取る」ことを考えた理由
資産を増やすことが目的なら、私は今でもインデックス投資がいちばん合理的だと思っています。
インデックス投資とは、市場全体にまとめて投資する方法で、少ない手間で世界の成長を取り込める、とても理にかなったやり方です。私自身、資産を増やす部分は今もインデックスが中心です。
では、なぜ高配当株を加えたのか。
人の寿命は誰にもわかりません。
多くの人は資産の大部分を残して亡くなるそうです。
限りある時間をお金を増やすことだけに使い続けるのは、もしかしたら本末転倒かもしれない。
そう思ったとき、私の中で「増やす」一辺倒だった軸が、少し動きました。
お金は、やりたいことのためにある
私にはこれからやりたいことがたくさんあります。
家族や友人と出かけた理、まだ見ぬ場所へ旅もしたい。
おいしいものを食べて、趣味の時間を楽しんで、大切な人には贈り物もしたい。
60代になっても、70代になっても、その気持ちは減るどころか、むしろ増えていく気がしています。
だからこそ、お金は「増やして終わり」ではなく、増やしたお金をやりたいことのためにちゃんと使えてこそ、意味があります。
誰かとの時間や、心が動く経験。増やすことと同じくらい、使うことを楽しみに待てる。
そういうお金の持ち方をしたい、と考えるようになりました。
配当はその「やりたいこと」を、暮らしの中で少しずつ支えてくれます。
元本を大きく崩さずに受け取れるので、「使ってしまったら終わり」という不安がやわらぐのです。
お金って、貯めることがゴールじゃないんですね。
「取り崩す不安」という、見落とされがちな問題
増やした資産は、老後にどう使うのでしょうか。
よく知られた考え方に、貯めた資産を毎年少しずつ取り崩していく方法があります。
たとえば「1年に資産の4%ずつ使う」といった目安が、よく紹介されます。
過去のデータをもとにした目安で、あくまで一つの考え方です(相場の状況によっては、うまくいかないこともあります)。
人の寿命は、誰にも分かりません。
90歳まで生きるのか、100歳まで生きるのか。
それが分からないまま、通帳の残高が年々減っていくのを見続けるのは、想像以上に不安なのではないか。
お金があっても、減っていく数字を見て心細くなるなら、それは安心とは言えません。
長生きは幸せなことのはずなのに「長生きすると資産が尽きるかも」という不安がついて回る。
この矛盾を、なんとかしたいと思いました。
だから私は、一部を「受け取る」形を加えました

そこで私は、インデックスで増やした資産の一部を売って、高配当の投資に移すことにしました。
理由はシンプルです。
元本(もとのお金)をできるだけ取り崩さずに、配当というかたちでお金を受け取れるからです。
年金だけでは足りない分を配当で補う。
そういう設計です。
高配当株も、株価が下がれば資産の評価額は減ります。
会社の業績が悪くなれば、配当そのものが減ること(減配といいます)もあります。
これはインデックス投資も同じで、暴落のときには3〜4割下がることも珍しくありません。
投資とは、そうしたリスクを受け止めたうえで行うものです。
配当は「絶対に減らない安全なお金」ではなく、あくまで「元本をできるだけ残しながら受け取っていく、ひとつの方法」です。
これは大切なお話しです。
それでも私が配当という形を加えたのには、もうひとつ理由があります。
配当が振り込まれると、金額の大きさよりも「お金が入ってきた」という事実に、少し安心します。
資産の評価額が上がった下がったで一喜一憂するのとは、少し違う手ざわりの安心感があります。
増やすための投資と、安心するための投資、私はその両方を持っておきたいと思いました。
大事なのは、「いくら必要か」から逆算すること
高配当株を持つ理由は、人それぞれです。
「高配当株を始める=老後資金が足りない」だけではありません。
配当を受け取り、暮らしの潤いや楽しみのために使うという人もいます。
そのうえで、老後資金の補いを目的にするなら、いちばん最初にやったほうがいいのは、銘柄選びではありません。
自分に、いくら足りないのかを知ることです。
私の場合は、始め、こう考えました。
65歳から年金生活に入ったとき、毎月の収入と支出はどうなるか。
年金だけでは、いくら足りなくなりそうか。
その足りない金額を、配当で補うことを目標にしました。
たとえば「月に10万円足りない」と分かれば、年間で120万円。
その配当を得るには、利回り何%で、いくら投資すればいいのかが見えてきます。
ゴールが数字になると、やることがはっきりします。
この「いくら足りないか」を出す作業には、キャッシュフロー表(将来のお金の流れを書き出す表)が役立ちます。
作り方は、こちらの記事でくわしくお話ししています。

年齢によって、お金の置き方は変えていい
もうひとつ、お伝えしたいことがあります。
50代の今、60歳のとき、65歳で年金生活に入ったとき、それぞれお金の置き方は違って当然です。
増やすことに重きを置く時期もあれば、受け取ることを厚くする時期もある。
私も、これから年齢に合わせて、少しずつ配分を見直していくつもりです。
投資の世界では、こうした配分の調整を「リアロケーション」と呼びます。
難しく考えなくて大丈夫。
人生のステージが変われば、お金の役割も変わる、というだけのことです。
だから「50代の今、完璧な形を作らなければ」と気負う必要はありません。
今の自分に合った形から始めて、これからも変えていけばいいのです。
50代から始める、あなたへ
最後に、私は高配当投資を「もう少し早く、小さくてもいいから始めておけばよかったかな」とは思いました。
配当は、時間をかけてゆっくり育っていくものだからです。
でも、だからといって「遅すぎた」とは思っていません。
始めようと思った今が、その人にとっていちばん早いタイミングだからです。
私は「あのとき踏み出して良かった」と思っています。
大切なのは、焦って大きなお金を一度に投じないこと。
まず生活防衛資金(急な出費に備える現金)を確保して、余裕のあるお金で、少しずつ。
50代は、若いころのように無理をしたり、取り返そうとする時期ではありません。
慎重に進められることは、50代の弱みではなく、強みです。
銘柄選びに迷ったら、まずは調べやすいツールを使ってみる
高配当株に興味を持っても、「どの会社の株を選べばいいの?」と迷ってしまうかもしれません。
そんなときは、証券会社が提供している無料の情報ツールを活用するのもひとつの方法です。
私は松井証券にも口座を持ち、iDeCoも利用しています。
松井証券で使いやすいと感じているのが「日本株アプリ」です。
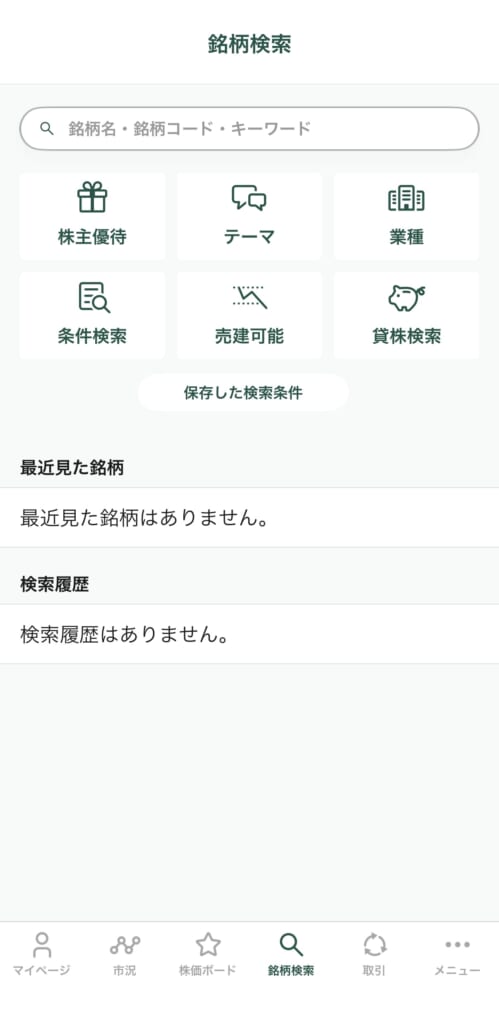
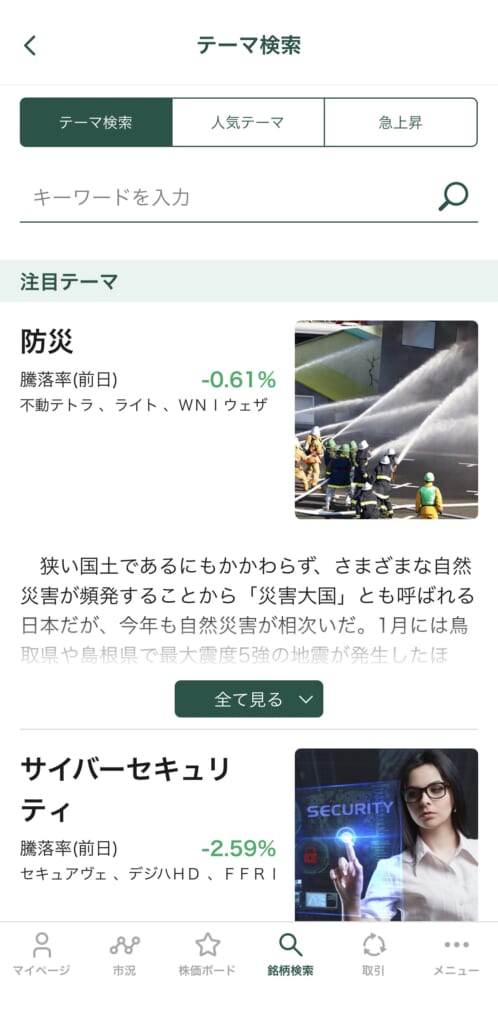
株主優待の内容や投資テーマなどから銘柄を探せるので、会社名をあまり知らなくても、興味のある分野から株式投資に親しめます。
また、松井証券の投資情報メディア「マネーサテライト」は、マーケット情報やコラム、アプリの使い方など投資を動画で学べます。
松井証券のYouTubeでは、初心者向け動画「学べる予備校」が配信されています。
「そもそも株って何?」「チャートはどう見るの?」という基本から、投資初心者が楽しく学べて役立つ内容がそろっています。
投資に慣れていない方にとっては、
調べやすいこと、わからないことを学べることも、証券会社選びの大切なポイントだと思います。

お金は、「使う」まで考えて、ひとまわり
最後に、私がお金について思っていること。
お金の勉強というと「貯める」「増やす」に目が向きがちです。
そこに「守る」を加える人もいるでしょう。
そして私は、それと同じくらい「使う」を考えることが大切だと思っています。
際限なく貯めて増やすのではなく、貯めて増やしたお金を、いつ、何のために使うのか。
投資でいえば、どうやって受け取り、どこで出口をつくるのか。
そこまで考えて、お金の勉強はようやくひとまわりするのだと思います。
使い方は、人それぞれです。
私の場合は、まず誰にも迷惑をかけず、自分の足で立てるだけのお金を用意すること。
そのうえで、大切な人と過ごす時間や、好きなことのために使うこと。
高配当株から受け取る配当は、その「使う」を支えてくれる、私にとっての心強い味方です。
まとめ
- 「50代から高配当株は遅いか」よりも、何のために持つのかを考えたい
- 資産を「増やす」と「受け取る」を考える時期
- お金は、貯める・増やす・守るだけでなく、やりたいことのために「使う」まで考えて一周する
- 配当は、元本をできるだけ残しながら受け取るひとつの方法。ただし株価変動・減配のリスクはある
- まずいくら足りないかを出し、そこから逆算する
- 配分は年齢に合わせて変えていい。今、完璧を目指さなくていい
小さな一歩は「自分は老後、毎月いくら足りなそうか」を、ざっくりでいいので考えてみることです。
その金額が見えると、投資は「なんとなく不安だからやる」ものではなく、「この目標のためにやる」ものに変わります。
具体的な高配当株の始め方は、こちらでお話ししています。


※この記事は、私自身の考えと経験をもとに書いています。特定の商品や投資を勧めるものではありません。
投資は元本が保証されるものではなく、最終的な判断はご自身の状況に合わせて行ってください。必要に応じて、独立系のファイナンシャルプランナーなど専門家にもご相談ください。